Pantauan sumber: 1 Oktober 2026.
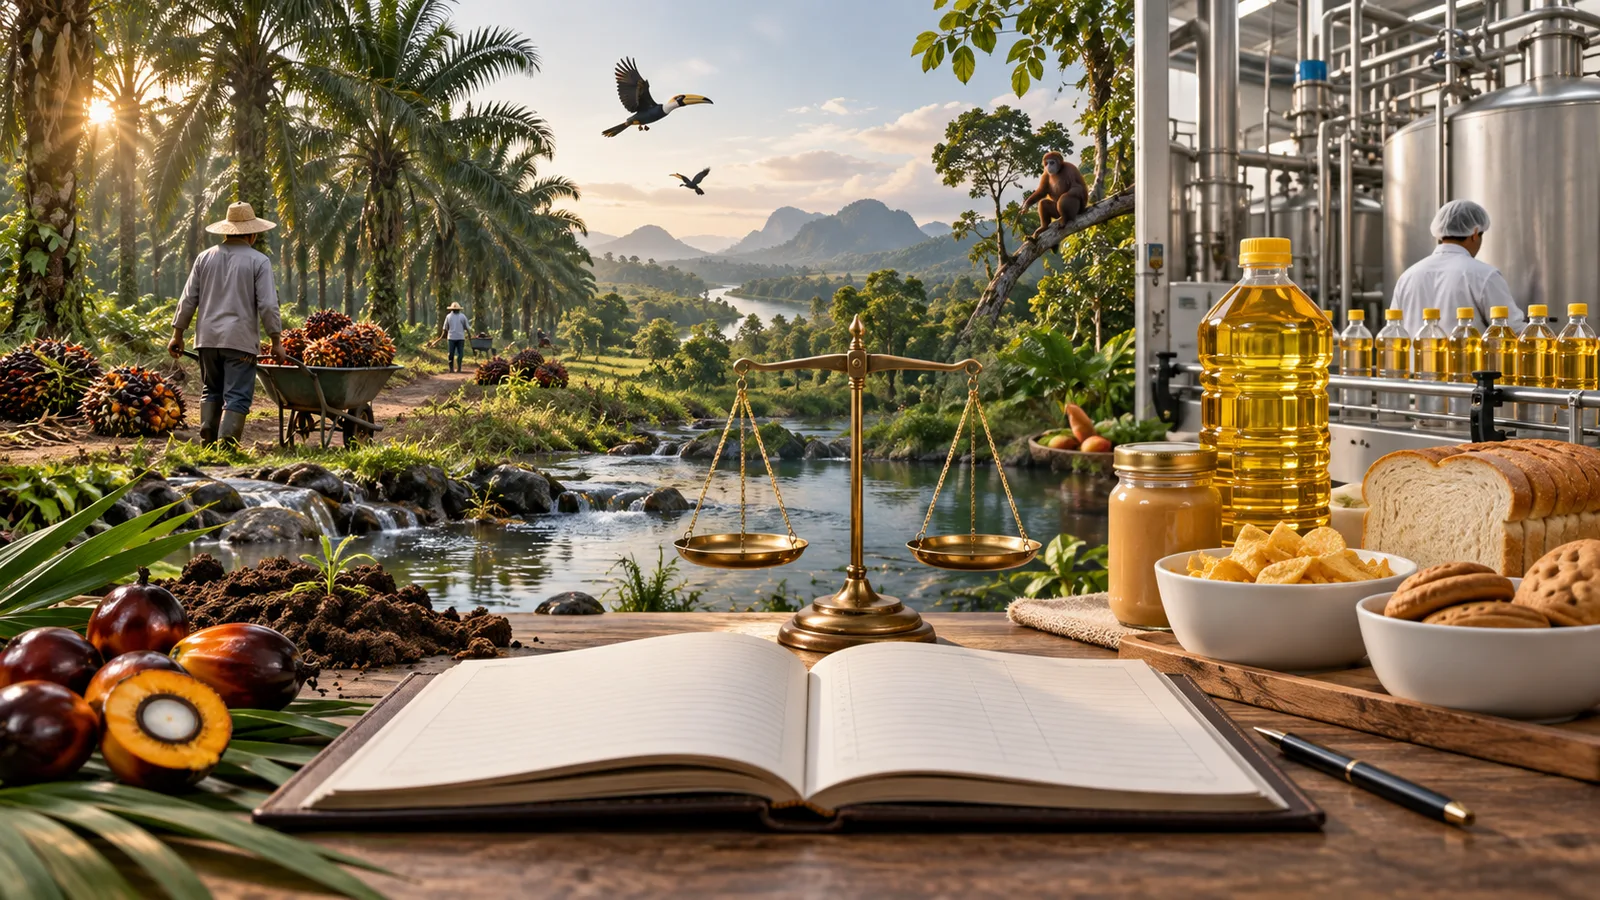
Dalam rantai pangan, harga murah sering dipahami sebagai tanda efisiensi. Bila minyak goreng, bahan baku industri pangan, atau produk turunannya dapat dibeli dengan harga rendah, konsumen merasa terbantu dan pelaku usaha mendapat ruang biaya yang lebih sempit. Namun dalam kajian sistem pangan, harga yang terlihat di pasar belum tentu sama dengan seluruh biaya yang ditanggung masyarakat. Ada biaya yang dibayar langsung oleh produsen, pedagang, atau konsumen. Ada pula biaya dan manfaat yang muncul di luar transaksi, misalnya emisi, perubahan mutu tanah dan air, risiko kesehatan, pendapatan petani, lapangan kerja, atau jasa ekosistem yang terjaga.
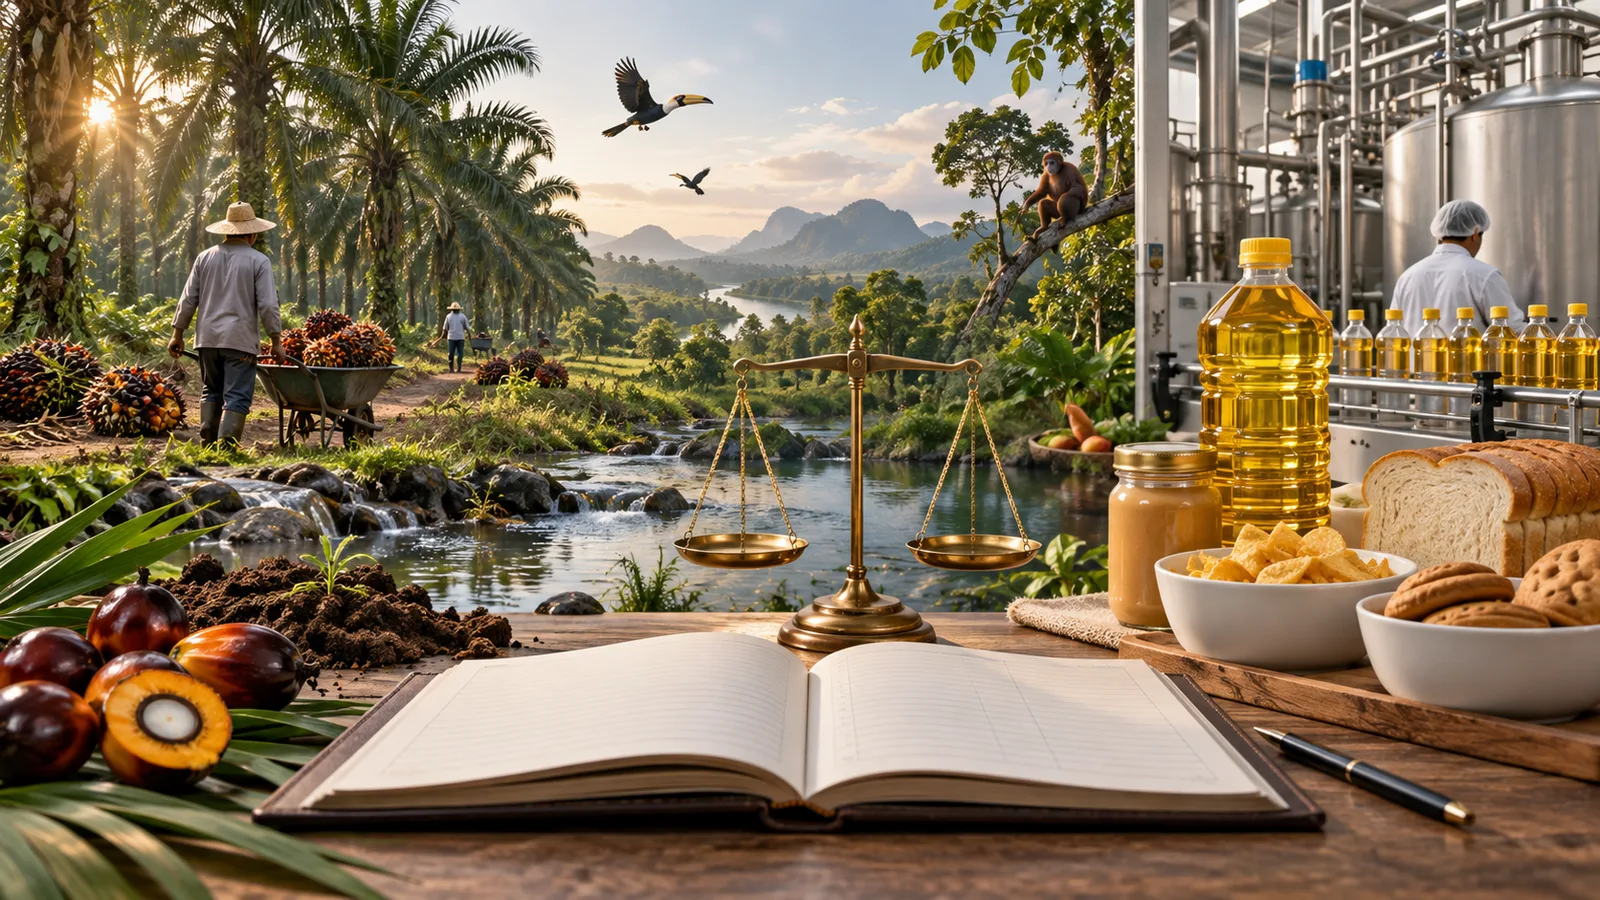
Kerangka untuk membaca perbedaan itu dikenal sebagai True Cost Accounting, atau TCA. FAO dalam makalah kebijakan tahun 2023 mendefinisikan TCA sebagai pendekatan holistik dan sistemik untuk mengukur serta menilai biaya dan manfaat lingkungan, sosial, kesehatan, dan ekonomi yang dihasilkan sistem agrifood, baik yang positif maupun negatif, agar keputusan pembuat kebijakan, bisnis, petani, investor, dan konsumen dapat lebih baik. Dalam ringkasan FAO 2025 tentang delapan komoditas, termasuk palm oil, TCA ditempatkan sebagai alat yang sedang berkembang untuk mengkuantifikasi hidden costs dan membantu reformasi kebijakan menuju sistem pangan yang lebih berkelanjutan.
Tulisan ini tidak menghitung “biaya sejati” rupiah per kilogram minyak sawit Indonesia. Sumber-sumber yang dirujuk juga mengingatkan bahwa ketersediaan data bervariasi menurut komoditas dan wilayah. Karena itu, artikel ini lebih tepat dibaca sebagai panduan konsep untuk rubrik Wawasan GIMNI: apa yang dimaksud TCA, bagaimana ruang lingkupnya ditentukan, dan mengapa hasilnya perlu dibaca hati-hati agar tidak berubah menjadi kesimpulan tunggal yang otomatis pro atau anti terhadap satu komoditas.
Harga pasar, biaya privat, dan biaya eksternal
Langkah pertama adalah memisahkan tiga istilah. Harga pasar adalah nilai yang muncul dalam transaksi: harga TBS, CPO, olein, minyak goreng, atau produk pangan lain pada titik tertentu. Harga ini dipengaruhi pasokan, permintaan, kualitas, kurs, kebijakan, biaya logistik, dan struktur pasar. Harga pasar penting, tetapi ia tidak selalu membawa seluruh informasi tentang dampak yang terjadi sebelum dan sesudah transaksi.
Biaya privat adalah biaya yang secara langsung ditanggung pelaku dalam rantai nilai. Di kebun, ini dapat mencakup tenaga kerja, pupuk, bibit, perawatan, panen, sertifikasi, dan transportasi. Di pabrik dan industri pangan, biaya privat mencakup bahan baku, energi, pengolahan, pengemasan, mutu, distribusi, pembiayaan, dan kepatuhan. Biaya privat biasanya masuk dalam perhitungan bisnis karena menentukan margin dan kelangsungan usaha.
Biaya atau manfaat eksternal adalah dampak yang tidak sepenuhnya masuk ke harga pasar atau laporan biaya perusahaan, tetapi dirasakan oleh pihak lain atau oleh sistem alam. FAO memberi contoh biaya tersembunyi sistem agrifood seperti dampak iklim, kerusakan ekosistem, kemiskinan pekerja, dan isu kesehatan terkait pangan. Di sisi lain, FAO juga menekankan bahwa sistem agrifood memberi manfaat, termasuk pangan, penghidupan, pekerjaan, budaya, dan dalam kondisi tertentu pemeliharaan atau pemulihan keanekaragaman hayati. TCA berusaha membuat dampak semacam ini terlihat, bukan sekadar menambah satu angka baru di samping harga pasar.
Empat capital: natural, human, social, produced
Banyak pendekatan TCA memakai cara pandang multicapital. FAO 2023 menyebut dimensi lingkungan, sosial, kesehatan, dan ekonomi, serta mengaitkannya dengan natural, human, social, dan produced capital. Natural capital mencakup sumber daya alam dan jasa ekosistem: tanah, air, udara, iklim, keanekaragaman hayati, dan fungsi lanskap. Dalam rantai sawit pangan, pembacaan natural capital dapat menyentuh penggunaan lahan, emisi, air, tanah, dan praktik budidaya.
Human capital berkaitan dengan manusia sebagai pekerja, petani, dan konsumen. Di sini, isu yang mungkin dibaca mencakup kesehatan dan keselamatan kerja, gizi, paparan risiko, keterampilan, produktivitas, dan kesejahteraan. Social capital mengacu pada hubungan, kepercayaan, kelembagaan, hak, partisipasi, dan kualitas relasi antar pelaku. Untuk sawit, ini bisa berkaitan dengan kemitraan, ketertelusuran, posisi pekebun kecil, atau mekanisme penyelesaian sengketa. Produced capital mencakup aset buatan manusia seperti infrastruktur, pabrik, jalan, gudang, peralatan, sistem data, dan fasilitas pengolahan.
Pembagian ini membantu karena dampak tidak selalu bergerak searah. Suatu intervensi dapat menurunkan satu risiko lingkungan tetapi menaikkan biaya petani. Intervensi lain dapat meningkatkan pendapatan tetapi membutuhkan investasi produced capital. Karena itu TCA tidak semestinya dipakai untuk menyederhanakan masalah menjadi satu label baik atau buruk. Kerangka ini justru memaksa pembaca melihat trade-off, synergies, dan pihak yang menerima biaya atau manfaat.
Scope dan materiality menentukan apa yang dihitung
Sebelum menghitung apa pun, studi TCA harus menetapkan scope. FAO 2023 menekankan pentingnya framing dan scoping, termasuk pemilihan unit fungsional, batas sistem, indikator, dan pemangku kepentingan. Unit fungsional dapat berupa satu kilogram produk, satu hektare, satu porsi pangan, satu rantai pasok, atau satu wilayah kebijakan. Pilihan unit akan mengubah cara hasil dibaca. Dampak per kilogram produk tidak selalu sama pesannya dengan dampak per hektare atau dampak per rumah tangga petani.
Batas sistem juga menentukan hasil. Apakah studi hanya melihat kebun, kebun sampai pabrik, pabrik sampai produk pangan, atau seluruh siklus sampai konsumsi dan limbah? Apakah perubahan penggunaan lahan historis dimasukkan? Apakah dampak sosial pekerja musiman dihitung? Apakah manfaat pendapatan pekebun kecil dimasukkan bersama biaya lingkungan? Pertanyaan seperti ini bukan urusan teknis kecil; ia menentukan cerita yang keluar dari angka.
Karena semua indikator tidak mungkin diberi bobot sama, TCA memakai konsep materiality. FAO menyebut perlunya kesepakatan tentang indikator minimum dan definisi materiality, yaitu cara menilai indikator mana yang paling penting sehingga mendapat perhatian utama dalam analisis. Untuk rantai sawit pangan, indikator material dapat berbeda antara wilayah gambut, mineral, kebun rakyat, kebun perusahaan, pabrik terpadu, atau rantai pasok ekspor. Studi yang baik harus menjelaskan mengapa indikator tertentu dipilih dan mengapa yang lain tidak menjadi fokus utama.
Valuation tidak selalu berarti monetisasi tunggal
Istilah “accounting” sering membuat orang mengira semua dampak harus diubah menjadi rupiah atau dolar. FAO 2023 memberi catatan lebih luas: valuation adalah membuat nilai suatu dampak eksplisit bagi para pemangku kepentingan, dan bentuknya dapat kualitatif, kuantitatif, atau moneter. Dengan kata lain, monetisasi adalah salah satu pilihan, bukan satu-satunya cara membaca nilai.
Monetisasi berguna ketika pembuat kebijakan ingin membandingkan opsi lintas sektor, menilai instrumen fiskal, atau melihat apakah intervensi tertentu menghasilkan manfaat sosial yang lebih besar daripada biayanya. Namun monetisasi juga membutuhkan asumsi: harga karbon, nilai kesehatan, nilai air, biaya pemulihan, tingkat diskonto, dan cara menghindari penghitungan ganda. Jika asumsi berubah, hasil juga dapat berubah.
Karena itu hasil TCA perlu menampilkan metode valuation secara terbuka. Pembaca perlu tahu dampak mana yang hanya diukur secara fisik, dampak mana yang diberi nilai uang, dan dampak mana yang hanya dijelaskan kualitatif karena datanya belum memadai. Dalam konteks sawit pangan Indonesia, kehati-hatian ini penting agar TCA tidak dipakai untuk mengklaim angka pasti yang sebenarnya belum dihitung berdasarkan data lokal yang cukup.
Skenario, atribusi, dan ketidakpastian
TCA paling berguna ketika dipakai membandingkan skenario, bukan hanya memberi cap pada kondisi sekarang. FAO 2023 membahas penggunaan TCA untuk membantu pilihan kebijakan, termasuk melihat biaya dan manfaat di bawah opsi berbeda. Dalam rantai sawit pangan, skenario dapat berupa perbaikan produktivitas tanpa ekspansi, penguatan sertifikasi dan ketertelusuran, dukungan pekebun kecil, praktik budidaya rendah emisi, efisiensi pabrik, atau pengembangan produk pangan bernilai tambah.
Masalah berikutnya adalah atribusi. Bila emisi turun setelah program peremajaan, berapa bagian yang berasal dari bibit, pemupukan, manajemen air, hasil panen, atau perubahan pasar? Bila pendapatan petani naik, apakah penyebabnya produktivitas, harga, kemitraan, akses pembiayaan, atau kombinasi semuanya? TCA tidak menghapus pertanyaan ini. Sebaliknya, studi yang baik harus menjelaskan batas atribusi dan tidak mengklaim hubungan sebab-akibat melebihi data.
Ketidakpastian juga harus dinyatakan. FAO 2025 secara eksplisit menyebut ketersediaan data bervariasi menurut komoditas dan wilayah. Dalam praktik, data kebun, rantai pasok, harga, kesehatan, air, tanah, dan sosial sering tidak tersedia pada resolusi yang sama. Karena itu, hasil TCA sebaiknya dilengkapi rentang, sensitivitas asumsi, atau catatan kualitas data. Angka tanpa catatan ketidakpastian dapat terlihat meyakinkan, tetapi justru berisiko menyesatkan.
Untuk kebijakan dan investasi, bukan vonis otomatis
UNEP melalui TEEBAgriFood Indonesia mencatat bahwa Bappenas meminta masukan kebijakan berbasis sains untuk kebijakan sistem pangan yang menghargai stewardship atas natural, human, social, dan produced capital. Laman UNEP juga menyebut keluaran yang diharapkan, antara lain memasukkan tujuan agroforestri berbasis sains dalam rencana pembangunan jangka menengah serta menerjemahkan tujuan kakao dan agroforestri ke dalam regulasi yang menginternalisasi dimensi natural capital, termasuk pada perencanaan lintas sektor dan subnasional di Sulawesi Selatan. Contoh ini menunjukkan TCA dan true value accounting dipakai sebagai alat kebijakan, bukan sekadar alat kampanye.
Bagi industri, TCA dapat membantu menilai prioritas investasi: data ketertelusuran, praktik kebun, efisiensi energi, pengolahan limbah, keselamatan kerja, atau dukungan pekebun kecil. Bagi pemerintah, TCA dapat membantu merancang insentif, standar, pengadaan, dukungan teknis, atau regulasi yang mempertimbangkan biaya-manfaat lintas pemangku kepentingan. Bagi petani, kerangka ini dapat membantu menunjukkan bahwa biaya kepatuhan dan manfaat penghidupan perlu sama-sama masuk dalam pembahasan.
Dengan demikian, TCA tidak perlu dibaca sebagai pendekatan yang otomatis anti-sawit. FAO 2025 memang memasukkan palm oil bersama cocoa, coffee, maize, livestock, rice, soybeans, dan wheat dalam sintesis TCA, serta menyebut eksternalitas seperti emisi gas rumah kaca, kehilangan biodiversitas, degradasi air dan tanah, pekerja anak, dan pendapatan petani yang belum memadai. Tetapi ringkasan yang sama juga menunjukkan bahwa data, konteks, dan strategi mitigasi berbeda menurut komoditas serta wilayah. Untuk sawit pangan Indonesia, penggunaan TCA yang bertanggung jawab harus menjaga tiga hal: tidak mengabaikan dampak eksternal, tidak menghapus manfaat ekonomi dan penghidupan, serta tidak menciptakan angka biaya sejati tanpa data dan asumsi yang transparan.
Kesimpulannya, harga murah tetap penting bagi konsumen dan industri pangan. Namun harga murah tidak selalu berarti seluruh biaya sistem sudah murah. True Cost Accounting membantu membuka lapisan biaya dan manfaat yang tidak tampak di nota transaksi. Nilainya terletak pada cara bertanya yang lebih lengkap: apa yang dihitung, siapa yang menanggung, siapa yang memperoleh manfaat, bagaimana data dikumpulkan, dan kebijakan apa yang dapat memperbaiki hasil tanpa memindahkan beban secara tidak adil.
Sumber pantauan
- FAO, “True cost accounting for cocoa, coffee, maize, livestock, palm oil, rice, soybeans and wheat”, 2025: https://fao.org/agrifood-economics/publications/detail/en/c/1741595
- FAO Agricultural Development Economics Working Paper 23-11, “True cost accounting applications for agrifood systems policymakers”, 2023: https://openknowledge.fao.org/server/api/core/bitstreams/d5d04abf-a9a8-4028-ad39-7ac3961cf9e8/content
- UNEP, “Food Systems Policy in Indonesia”: https://www.unep.org/topics/teeb/teeb-agriculture-and-food-teebagrifood/teeb-agrifood-country-implementation/food


